Veranstaltung
Wissenschaft trifft Wirtschaft 2026

16. / 17. September 2026Gelsenkirchen
Diese Veranstaltung ist bereits vergangen.

Am 16. und 17. September 2026 fand im Wissenschaftspark Gelsenkirchen die Konferenz „Wissenschaft trifft Wirtschaft V: Industrietransformation gestalten – Wettbewerbsfähigkeit, Resilienz und Klimaneutralität sichern“ statt.

Die fünfte Ausgabe der Veranstaltungsreihe bot neue Impulse für den Dialog zwischen Wissenschaft, Wirtschaft, Politik und Gesellschaft. Im Mittelpunkt standen dabei die Herausforderungen eines verschärften internationalen Wettbewerbs, geopolitische Unsicherheiten, zentrale politische Weichenstellungen auf EU-Ebene im Jahr 2026 sowie die verbindlichen Emissionsreduktionsziele. Vertreter*innen aus Wissenschaft, Wirtschaft und Politik beleuchteten diese Themen in zahlreichen Paneldiskussionen und Foren.

Zum Programm

Panels

1
Einführung und Keynote
Dr. Katharina Schubert (NRW.Energy4Climate)
Prof. Dr. Clemens Rohde (Wuppertal Institut)
Dr. Iris Rieth-Menze (NRW.Energy4Climate) im Gespräch mit Dietmar Gründig (dena)
Dietmar Gründig (dena)
Silke Krebs (Staatssekretärin, MWIKE)

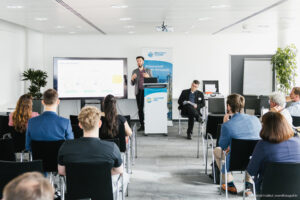
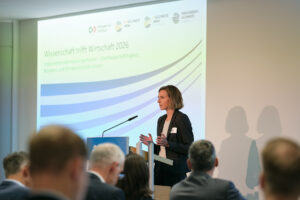
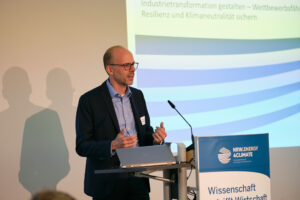
Dr. Katharina Schubert (Geschäftsführung, NRW.Energy4climate) und Prof. Clemens Rohde (Leiter der Abteilung Zukünftige Energie- und Industriesysteme, Wuppertal Institut) eröffneten die Konferenz und begrüßten die Teilnehmenden der Veranstaltung. Angesichts der aktuellen Herausforderungen der Industrietransformation mit Blick auf Wettbewerbsfähigkeit und Resilienz betonten sie die Notwendigkeit, am Ziel der Klimaneutralität festzuhalten. Die Konferenz mit ihrem vielfältigen Programm biete eine wichtige Gelegenheit, unterschiedliche Perspektiven zusammenzubringen, Erfahrungen auszutauschen und gemeinsam über die anstehenden Aufgaben und Lösungsansätze zu diskutieren.


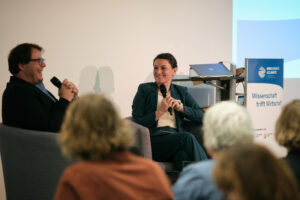
Dr. Iris Rieth-Menze (Teamleitung Prozesswärme & Kohlenstoffwirtschaft, NRW.Energy4climate) und Dr. Dietmar Gründig (Leiter Arbeitsgebiet Industrie, dena) skizzierten anschließend in einem Auftaktgespräch die zentralen Arbeitsstränge von NRW.Energy4climate und der dena und zeigten auf, wie diese die Unternehmen bei der Transformation unterstützen können. Die globale Überproduktion und geopolitische Konflikte verschärften die Herausforderungen für die Wirtschaft. Die aktuelle Wirtschaftskrise sei jedoch nicht durch den Klimaschutz verursacht; Klimaschutzmaßnahmen zurückzufahren, greife als Antwort auf die wirtschaftlichen Herausforderungen zu kurz.


Staatssekretärin Silke Krebs (MWIKE) hob in einer Keynote die Bedeutung von kooperativen Ansätzen und Austauschformaten der Konferenz Wissenschaft trifft Wirtschaft hervor. Auch wenn in der öffentlichen Diskussion Klimaschutz mitunter gegen wirtschaftliche Entwicklung ausgespielt wird, gibt es jedoch zahlreiche gute Gründe, am eingeschlagenen Dekarbonisierungspfad festzuhalten. Der Kurs der Landesregierung sei dabei klar: NRW soll zur ersten klimaneutralen Industrieregion Europas werden. An diesem Ziel werde engagiert festgehalten, um das Industrieland Nordrhein-Westfalen zukunftsfest aufzustellen.
 

2
Panel: Industriepolitik für Klimaschutz, Wettbewerbsfähigkeit und Resilienz
Dr. Anna Leipprand (Wuppertal Institut)
Thorsten Pinkepank (BASF) und Dr. Verena Lauber (BMWE)
Philipp Jäger (Jacques Delors Centre)
Dr. Verena Lauber (BMWE) und Knut Giesler (IG Metall NRW)
Publikum

Im ersten Panel, moderiert von Dr. Anna Leipprand (Co-Leiterin des Forschungsbereichs Transformative Industriepolitik, Wuppertal Institut), standen die veränderten Rahmenbedingungen für die industrielle Transformation, die damit verbundenen Herausforderungen für die Wettbewerbsfähigkeit sowie die Frage im Mittelpunkt, mit welchen Instrumenten die Transformation weiter vorangebracht werden kann.


Dr. Verena Lauber (BMWE) betonte, dass trotz der schwierigen geopolitischen und wirtschaftlichen Lage der eingeschlagene Transformationsweg weiterverfolgt werden müsse. Es gehe darum, Innovationen und neue Ideen zu ermöglichen, etwa durch Reallabore. Dabei müssten die unterschiedlichen Ausgangslagen und Bedarfe der Industrie berücksichtigt werden. Positive Signale gebe es etwa durch die IPCEI-Wasserstoffprojekte. Förderung allein könne die Transformation jedoch nicht tragen; ebenso wichtig seien wettbewerbsfähige Strompreise, Netzanschlüsse und Infrastruktur. 


Thorsten Pinkepank (BASF) beschrieb die Veränderungen seit 2024 als tiefgreifend und verwies insbesondere auf geopolitische Herausforderungen, KI und Nachhaltigkeit. Die Industrie habe viel investiert, könne die Transformation aber nur erfolgreich umsetzen, wenn auch ein Markt für klimaneutrale Produkte entstehe. Neben der Energie- braucht es deshalb auch eine Rohstoff- und Materialwende sowie einen stärkeren „Market Pull“. Auch der ETS müsse nach 25 Jahren weiterentwickelt werden, insbesondere beim Carbon-Leakage-Schutz und bei den Benchmarks. Eine zusätzliche Konditionalität dürfe nicht zu wirtschaftlich nicht tragfähigen Investitionen führen. Als möglichen Ansatz für mehr Nachfrage brachte Pinkepank eine konsumbasierte Abgabe auf ausgewählte Produkte ins Spiel.


Philipp Jäger (Jacques Delors Centre Hertie School) verwies auf eine seit mehreren Jahren schwierige Lage der Industrie, deren Ursachen teilweise strukturell seien. Globaler Wettbewerbsdruck und insbesondere der Druck aus China würden anhalten. Er betonte, Klimaschutz sei dabei nicht die wesentliche Ursache der aktuellen Probleme. Entscheidend seien deshalb verlässliche Rahmenbedingungen für die Dekarbonisierung, insbesondere bei der Infrastruktur. Er stimmte zu, dass es beim ETS Anpassungen braucht, ohne jedoch die langfristige Verlässlichkeit des Instruments zu gefährden. Mit Blick auf die Nachfrageseite sprach sich Jäger für ein stärkeres industriepolitisches Vorgehen in Europa aus. Local-Content-Ansätze könnten dabei einen Beitrag leisten, müssten aber gezielt eingesetzt werden, um tatsächlich einen relevanten Market Pull zu erzeugen.


Knut Giesler (IG Metall) machte deutlich, wie stark sich die Wahrnehmung der Transformation in der Belegschaft verändert hat. Während 2022 noch Tausende Menschen in Duisburg für die Transformation auf die Straße gegangen seien, fehle heute vielfach das Vertrauen in eine sozial tragfähige Perspektive. Die technische Transformation sei grundsätzlich machbar, gleichzeitig gebe es derzeit weder für grünen noch für grauen Stahl ein wettbewerbsfähiges Geschäftsmodell. Es brauche daher konkrete Lösungen, um die soziale Transformation zu begleiten und Arbeitsplätze zu sichern. Entscheidend seien dabei insbesondere wettbewerbsfähige Energiepreise und eine verlässliche Wasserstoffversorgung. Unter den derzeitigen Rahmenbedingungen sei ein nachhaltiges Geschäftsmodell für die Stahlindustrie noch nicht gegeben.
 

3
Panel: Finanzierung der Transformation
Kristina Jeromin (Made in Germany 2030), Tanja Rosendahl (NRW.Bank), Rainer Holtmann (PWC), Dr. Thilo Schaefer (Institut der deutschen Wirtschaft), Dr. Anna Klabunde (BMF) (v.l.)
Kristina Jeromin (Made in Germany 2030)
Kristina Jeromin (Made in Germany 2030, Tanja Rosendahl (NRW.Bank), Rainer Holtmann (PWC) (v.l.)
Dr. Anna Klabunde (BMF)
Publikum
Rainer Holtmann (PWC), Kristina Jeromin (Made in Germany 2030), Tanja Rosendahl (NRW.Bank), Dr. Anna Klabunde (BMF), Dr. Thilo Schaefer (Institut der deutschen Wirtschaft) (v.l.)

Das zweite Panel beschäftigte sich mit der Frage, ob es für die Transformation bis 2045 an Kapital oder vielmehr an tragfähigen Geschäftsmodellen fehlt. Moderiert von Dr. Thilo Schaefer (Institut der deutschen Wirtschaft, IW) diskutierten die vier Panelistinnen und Panelisten, welche Voraussetzungen es für erfolgreiche Transformationsinvestitionen braucht.


Kristina Jeromin, Made in Germany 2030, betonte, Finanzierung sei immer auch ein Versprechen für die Zukunft. Unternehmen sollten dabei ihre Erfahrungen mit früheren Transformationen nutzen. Die grundsätzliche Frage, ob Transformation stattfinden solle, stelle sich aus ihrer Sicht nicht mehr – entscheidend sei vielmehr, wie der Weg dorthin gestaltet werde. Auch wenn mit konventionellen Energien heute noch Geld verdient werde, sei die Dekarbonisierung eine Voraussetzung für die künftige Wettbewerbsfähigkeit. Dafür braucht es klare und konsequente politische Zielsetzungen, damit Unternehmen Investitionen langfristig planen können.


Tanja Rosendahl, NRW.Bank, betonte, dass große und kleine Unternehmen vor ähnlichen Herausforderungen bei der Transformation stünden. Für KMU sei insbesondere der Zugang zu Kapital eine Herausforderung; auch die Unterstützung bei der Umsetzung der Transformation falle regional sehr unterschiedlich aus. Allerdings sei der “Förderdschungel” gerade für kleinere Unternehmen eine Herausforderung, da häufig die Kapazitäten fehlten, sich mit den verschiedenen Möglichkeiten auseinanderzusetzen. Hier helfen bestehende Informations- und Beratungsangebote. 


Rainer Holtmann, PwC, nannte u.a. das etablierte Großbürgschaftsprogramm des Landes NRW, bei dem das Land 80 Prozent des Bürgschafts-Risikos förderungswürdiger Vorhaben übernimmt. Investitionen in die Transformation seien dabei ein wesentlicher Treiber; als Beispiele nannte er die Zementherstellung, Biogas und Elektrolyseure. Gerade bei größeren Investitionen könne die Bürgschaft helfen, wenn Banken trotz tragfähiger Geschäftsmodelle zurückhaltend seien. Er betonte, an Geld sollte eine vernünftige Investition nicht scheitern. Aber es fehlt oft an tragfähigen Business Cases und einem überschaubaren Zeitraum für die Rückzahlung. Gerade Unternehmen, die kurzfristig ums Überleben kämpfen, hätten kaum Kapazitäten für Transformationsinvestitionen.


Dr. Anna Klabunde, BMF, betonte aus Sicht des Bundes die Bedeutung verlässlicher Rahmenbedingungen für Investitionsentscheidungen. Volkswirtschaftlich lohnt sich die Dekarbonisierung absolut, sie muss sich aber auch betriebswirtschaftlich lohnen. Die Bundesregierung hält an den Klimazielen fest und setzt dabei auf eine entsprechende Förderstruktur. Angesichts des hohen Finanzierungsbedarfs könnten Garantien helfen, privates Kapital zu mobilisieren und Finanzierungslücken zu schließen; als Beispiel nannte sie den Deutschlandfonds. 
 

4
Input: Transformationsfaktoren für eine klimafreundliche Industrie
Monica Villanueva (Kompetenzzentrum Klimaschutz in energieintensiven Industrien (KEI))
Publikum

Monica Villanueva (Kompetenzzentrum Klimaschutz in energieintensiven Industrien (KEI)) stellte zunächst die Arbeit des Kompetenzzentrum Klimaschutz in energieintensiven Industrien (KEI) vor. Anschließend gab sie einen Einblick in die im Mai 2026 veröffentlichte Studie „Transformationsfaktoren für eine klimafreundliche Industrie“, die datenbasiert beschleunigende und hemmende Wechselwirkungen bei der industriellen Dekarbonisierung untersucht. Im Mittelpunkt steht dabei eine ganzheitliche Betrachtung der Standortbedingungen und ihrer Steuerungsmöglichkeiten im Spannungsfeld zwischen Klimaschutz und wirtschaftlicher Wettbewerbsfähigkeit.

Transformationsfaktoren für eine klimafreundliche Industrie
PDF / 0.66 MB

Foren

1
Forum 1: Wasserstoffabnahme ermöglichen
Dr. Christian Scholz (NRW.Energy4Climate), Malte Küper (Institut der deutschen Wirtschaft), John Kox (dena), Dr. Andreas Breuer (Westnetz), Ute Just (Speira) (v.l.)
Dr. Andreas Breuer (Westnetz), Ute Just (Speira)

Der Hochlauf der Wasserstoffwirtschaft hat zuletzt an Dynamik verloren. Nur wenige Unternehmen schließen langfristige Abnahmeverträge, da es an einem gesicherten Angebot zu wettbewerbsfähigen Preisen fehlt. Außerdem ist oft unklar, wann und zu welchen Konditionen potenzielle Wasserstoffnutzer*innen über Verteilnetzstrukturen versorgt werden können. Mögliche Lösungswege für diese Herausforderungen diskutierten Expert*innen aus Industrie, Wissenschaft und Politik im Fachforum „Wasserstoffabnahme ermöglichen“. Deutlich wurde: Es geht voran (wenn auch langsam) und es ist wichtig, dass wir Kurs halten und weitermachen!


Zu Beginn des Forums rief Katharina Knoop (Wuppertal Institut) in einem wissenschaftlichen Input den Teilnehmenden den aktuellen Stand der Instrumente zur Steigerung der Wasserstoff-Nachfrage in Erinnerung. Im Mittelpunkt standen dabei Ansätze und Instrumente, um die Nachfrage nach klimafreundlichem Wasserstoff gezielt anzureizen und das bestehende Kostendelta gegenüber fossilen Energieträgern zu verringern.


In einem zweiten Vortrag berichtete Dr. Andreas Breuer (Westnetz) von den Herausforderungen rund um den Aufbau von Wasserstoff-Verteilnetzen und veranschaulichte dies am Beispiel des Projekts HydroNet. Er wies darauf hin, dass – im Gegensatz zum Kernnetz – für Verteilnetze bislang regulatorische Rahmenbedingungen weitgehend fehlen, was die Finanzierung und Umsetzung lokaler Projekte erschwert. Hohe Erzeugungs- und Bezugskosten sowie das Fehlen wirtschaftlicher Elektrolyseoptionen vor Ort verhindern aktuell, dass das Projekt HydroNet wie ursprünglich geplant umgesetzt werden kann.


Abschließend folgte eine Podiumsdiskussion mit Dr. Andreas Breuer (Westnetz), Ute Just (Speira), Malte Küper (Institut der deutschen Wirtschaft) und John Kox (dena), moderiert von Dr. Christian Scholz (NRW.Energy4Climate). Es wurde klar, dass das hohe Kostendelta zwischen grünem Wasserstoff und Erdgas sowie die Unsicherheit bezüglich der Verteilnetzregulierung und -finanzierung aktuell die wesentlichen Hürden für den Wasserstoffhochlauf darstellen. Von Seiten der Expert*innen wurde betont, dass neben passgenauen Förderinstrumenten wie OPEX-Förderungen (z.B. in Form vereinfachter CO2-Differenzverträge) vor allem regulatorische Verlässlichkeit (u. a. bezüglich ETS, CBAM und RFNBO-Kriterien) benötigt wird, um Investitionssicherheit für die Industrie zu schaffen.


Zur wirtschaftlichen Realisierung eines Netzanschlusses versuchen interessierte Unternehmen und Verteilnetzbetreiber vor allem weitere potenzielle Wasserstoffabnehmer in räumlicher Nähe zu akquirieren und frühzeitig Konsortien bzw. Abnahmecluster zu bilden. Viele Unternehmen werden aktuell schon aktiv, um in Anbetracht des wachsenden Wasserstoff-Kernnetzes Transformations- und Investitionsentscheidungen vorzubereiten. Während die regionale Wasserstofferzeugung kurzfristig einen entscheidenden Baustein darstellt, gehen Unternehmen mittelfristig davon aus, Wasserstoff zu günstigen Preisen auch aus Regionen mit sehr guten Potenzialen für erneuerbare Energien zu importieren. Dass bis Ende Juli bereits 6 GW zahlungspflichtige Kapazitäts-Reservierungen für das Wasserstoff-Kernnetz vorgenommen wurden, zeigt, dass es vorangeht, wenn auch nicht mit der ursprünglich erhofften Geschwindigkeit.

HydroNet
PDF / 0.95 MB
Instrumente zur Steigerung der Wasserstoff-Nachfrage
PDF / 1.03 MB
2
Forum 2: Chemie im Wandel: Zwischen Verbundstrukturen und globalem Wettbewerb
Dr. Clemens Schneider (Universität Kassel)
Dr. Chun Xia-Bauer (Wuppertal Institut)
Dr. Lukas Hermwille (Wuppertal Institut), Prof. Dr. Stefan Lechtenböhmer (Universität Kassel), Dr. Sophia Schönborn (IG BCE), Thorsten Pinkepank (BASF) (v.l.)

Die Chemieindustrie steht vor einer tiefgreifenden Transformation: Bestehende Verbundstrukturen müssen klimaneutral weiterentwickelt werden, während gleichzeitig der globale Wettbewerbsdruck zunimmt. Forum 2 beleuchtete unter Moderation von Dr. Lukas Hermwille vom Wuppertal Institut zunächst die technologischen und strukturellen Voraussetzungen der Transformation und richtete anschließend den Blick auf industriepolitische Handlungsoptionen für Deutschland und Europa.


Dr. Christoph Glasner vom Fraunhofer UMSICHT erläuterte zunächst die besondere Bedeutung der chemischen Verbundstandorte. Rohstoffe, Energie, Zwischenprodukte und Reststoffe sind dort eng miteinander vernetzt und werden teilweise direkt vor Ort weiterverwendet. Diese Integration ermöglicht hohe Effizienz, macht die Standorte aber zugleich besonders abhängig von wettbewerbsfähigen Energie- und Rohstoffbedingungen. Eine zentrale Rolle spielen die Grundchemikalien Chlor, Ethylen und Propylen, auf denen ein großer Teil der deutschen Chemieproduktion aufbaut. Besonders am Beispiel Chlor zeigte Glasner die Bedeutung der Verbundstrukturen: Die Chlorelektrolyse ist mit einem hohen Strombedarf verbunden, während Chlor zugleich Ausgangsstoff für zahlreiche zentrale Produkte wie Dämmstoffe, PVC, Fensterrahmen und Wasserleitungen ist. Für die Transformation seien daher insbesondere wettbewerbsfähige Strompreise, der Erhalt der Verbundintegration und eine schrittweise Umstellung der Rohstoffbasis entscheidend. Ein Wegfall einzelner Produktionsschritte könnte weitreichende Folgen für die integrierten Chemieparks und nachgelagerte Industrien haben.


Dr. Clemens Schneider von der Universität Kassel richtete den Blick auf die technologischen Wege aus der fossilen Welt. Neben der Dekarbonisierung der bestehenden Anlagen verschärft insbesondere die Entwicklung in China den Wettbewerbsdruck. Europa verfüge zwar über wichtige Technologien, müsse deren industrielle Umsetzung jedoch beschleunigen, um nicht den Anschluss zu verlieren. Eine Schlüsselrolle komme dabei der Elektrifizierung zu, etwa durch Großwärmepumpen und Elektrodenkessel für die industrielle Dampfversorgung. Am Beispiel der Methanol-to-Olefins-Technologie zeigte er zudem, wie stark günstige fossile Rohstoffe insbesondere in China die Wettbewerbsbedingungen beeinflussen. Europa müsse deshalb parallel zur technologischen Transformation neue Märkte und nachhaltige Wertschöpfungsketten entwickeln.


Hieran anknüpfen zeigte Dr. Chun Xia-Bauer vom Wuppertal Institut auf, wie stark sich das globale Wettbewerbsumfeld bereits verändert hat. China hat seinen Anteil am weltweiten Chemieumsatz von 24 Prozent im Jahr 2009 auf 46 Prozent im Jahr 2024 gesteigert und verfügt bei zahlreichen Produkten über die weltweit größten Produktionskapazitäten. Dabei verfolgt China eine differenzierte Strategie (“Two-Speed Industry”): Während bei Massen- und Basischemikalien erhebliche Überkapazitäten bestehen, werden High-End-Materialien gezielt gefördert, um technologische Importabhängigkeiten abzubauen. Die chinesische Transformation zeigt dabei ein anderes Zusammenspiel von Industrie- und Klimapolitik als in Europa: Neben u.a. administrativen Vorgaben setzt China zunehmend auf den Aufbau grüner Wertschöpfungsketten und sogenannten „Zero-Carbon Industrial Parks“, in denen hohe Anforderungen an Grünstromanteile, CO₂-Intensität und die digitale Rückverfolgbarkeit von Emissionen gelten. Gleichzeitig basiert ein großer Teil der chinesischen Chemieproduktion weiterhin auf Kohle. Die chinesische Strategie verbindet so den Ausbau bestehender fossiler Produktionsstrukturen mit dem gezielten Aufbau neuer, grüner Technologien und Märkte.


In der anschließenden Panel-Diskussion wurde deutlich, dass Europa seine eigenen Stärken strategischer nutzen muss. Dazu zählen technisches Know-how, qualifizierte Fachkräfte, gewachsene Verbundstrukturen und eine ausgeprägte Kooperationskultur. Thorsten Pinkepank von BASF und Dr. Sophia Schönborn von der IG BCE verwiesen zudem auf die Bedeutung von Mitbestimmung und Sozialpartnerschaft für einen stabilen Transformationsprozess. Gleichzeitig erschweren politische Unsicherheit, langsamer Infrastrukturausbau und fehlende geeignete Rahmenbedingungen die Transformation. Prof. Dr. Stefan Lechtenböhmer von der Universität Kassel betonte insbesondere die Bedeutung verlässlicher politischer Vorgaben und langfristiger Planungssicherheit. Schönborn verwies zudem auf den schleppenden Ausbau kritischer Infrastrukturen wie des Wasserstoffnetzes.


Ein weiterer Schwerpunkt lag auf der Frage, wie Europa über Standards und Regulierung Einfluss auf globale Wertschöpfungsketten nehmen kann. Internationale Standards, bessere Rückverfolgbarkeit von Rohstoffen und Emissionen sowie Instrumente wie der digitale Produktpass können dazu beitragen, ökologische Anforderungen stärker im Markt zu verankern. Zugleich wurde betont, dass die Transformation der Basisindustrie nicht allein dem globalen Preiswettbewerb überlassen werden könne. Notwendig seien klare Leitmärkte, verlässliche Förderbedingungen und eine strategisch ausgerichtete Industriepolitik. Als konkrete Ansätze wurden bestehende Kooperationsmodelle zwischen Politik, Industrie und Wissenschaft wie IN4climate.NRW sowie eine stärkere Bündelung und langfristige Absicherung vorhandener Förderinstrumente genannt.


Das Forum zeigte damit: Die Transformation der Chemieindustrie muss zwei Aufgaben gleichzeitig bewältigen. Bestehende Verbundstrukturen müssen gegenüber dem internationalen Wettbewerb abgesichert und zugleich schrittweise in klimaneutrale und zirkuläre Wertschöpfungsketten überführt werden. Dafür braucht es wettbewerbsfähige Energie- und Rohstoffbedingungen, einen beschleunigten Infrastrukturausbau und verlässliche politische Rahmenbedingungen. Gleichzeitig gilt es, europäische Stärken bei Technologie, Standards, Kreislaufwirtschaft und Kooperation zu nutzen, um neue klimaneutrale Märkte und Wertschöpfungsketten aufzubauen.

Folien Chemie im Wandel
PDF / 3.49 MB
3
Forum 3: Zirkuläre Geschäftsmodelle und digitale Lösungen
Jan Büchel (Institut der deutschen Wirtschaft)
Adrian Hohendorff (NRW.Energy4Climate)
Dr. Holger Berg (Wuppertal Institut), Anna Kraiss (ZINQ), Sebastian Köhne (Schüco International KG)

Das Fachforum „Zirkuläre Geschäftsmodelle und digitale Lösungen“ ging der Frage nach, wie digitale Werkzeuge wie der Digitale Produktpass (DPP) und der digitale Zwilling zirkuläre Geschäftsmodelle unterstützen können. Die Rahmenmoderation übernahm Adrian Hohendorff (NRW.Energy4Climate).


Jan Büchel (Institut der deutschen Wirtschaft) zeigte in einer Studie anhand von rund 70 Millionen Stellenanzeigen, dass die Kreislaufwirtschaft der größte Teilbereich der Green Economy ist. Ihr Anteil an allen Stellenanzeigen stieg von 11,7 Prozent im Jahr 2019 auf 15,6 Prozent im Jahr 2025. Beim DPP besteht dagegen großer Nachholbedarf. Laut einer Befragung aus dem Herbst 2024 haben nur 4 Prozent der Unternehmen bereits Maßnahmen ergriffen, und nur etwa die Hälfte stellt Produktinformationen digital bereit. Kleine und mittlere Unternehmen liegen dabei deutlich zurück.


Sebastian Köhne (Schüco International KG) stellte vor, wie Schüco über einen QR-Code im Fenster einen digitalen Zwilling mit Daten zu Zirkularität und CO2-Fußabdruck bereitstellt. Über die Tochtergesellschaft RE:CORE nimmt Schüco Aluminiumfenster und -fassaden zurück und setzt das Material erneut in der Profilproduktion ein. Bei der Sanierung des Gebäudes New Ganghofer in München wurden so rund 218 Tonnen CO2e eingespart.


In der Fishbowldiskussion, moderiert von Dr. Holger Berg (Wuppertal Institut), ergänzten Anna Kraiß (ZINQ Technologie GmbH) und Dr. Mathias Wöhler (Herbert Kannegiesser GmbH) Beispiele aus der Feuerverzinkung und der industriellen Wäschereitechnik. Aus dem Publikum kam die Anregung, den DPP zu einem Gebäudepass weiterzuentwickeln. Als Fazit hielt das Forum fest, dass zirkuläre Geschäftsmodelle einem wirtschaftlichen Realitätscheck standhalten müssen, da lange Amortisationszeiten für Kunden oft ein Hindernis sind.

Folien Zirkuläre Geschäftsmodelle
PDF / 7.11 MB
4
Forum 4: Prozesswärme
Robin Hühne (NRW.Energy4Climate), Lara Würfel (NRW.Energy4Climate), Dr. Tobias Fleiter (Fraunhofer ISI) (v.l.)
Publikum Forum Prozesswärme
Abbildung Prozesswärme-Forum

Im Fachforum „Prozesswärme – Status Quo, Innovationen & Perspektiven von Technologien für klimaneutrale Prozesswärme“ wurde diskutiert, welche technologischen Optionen bereits heute für eine klimaneutrale Prozesswärmebereitstellung zur Verfügung stehen, welche Innovationen sich abzeichnen und unter welchen wirtschaftlichen sowie regulatorischen Rahmenbedingungen diese Lösungen für Unternehmen investierbar werden können.


Einleitend gab Dr. Tobias Fleiter vom Fraunhofer-Institut für System- und Innovationsforschung (ISI) in seinem Vortrag „Klimaneutrale Prozesswärme: Status Quo, Technologien, Wirtschaftlichkeit, Handlungsbedarf“ einen Überblick über Branchenspezifika sowie den Entwicklungsstand zentraler Prozesswärmetechnologien. Im Fokus standen unter anderem Technologien zur Elektrifizierung und deren Wirtschaftlichkeitspotenziale durch Flexibilisierung. Ergänzend beleuchtete Lara Würfel von NRW.Energy4Climate im Vortrag „Grünstromversorgung- und Netzanschlussmodelle“, welche Grünstrombezugs-, Versorgungs- und Netzanschlussmodelle Unternehmen bei der Umsetzung elektrifizierter klimaneutraler Prozesswärmelösungen nutzen können. Zudem wurden Konzepte wie Überbauung und Flexible Connection Agreemants (FCAs) als Lösungsoptionen zur Potenzialsteigerung bei knappen Netzanschlüssen erläutert.


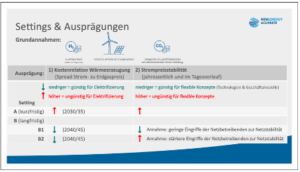
Aufbauend auf den Impulsen diskutierten die Teilnehmenden im anschließenden Workshop, unter welchen energie- und marktpolitischen Annahmen unterschiedliche Technologien wirtschaftlich tragfähig werden. Die Annahmen bezogen sich auf unterschiedliche Ausprägungen hinsichtlich der Kostenrelation von Strom- zu Erdgaspreis für die (Elektrifizierung der) Wärmeerzeugung sowie auf die Strompreisvolatilität (bzw. umgekehrt Strompreisstabilität) infolge hoher Anteile fluktuierender erneuerbarer Stromerzeugung und in Abhängigkeit davon, inwieweit die Netzbetreiber bereits selbst durch entsprechende Eingriffe dieser Volatilität entgegenwirken. Im Mittelpunkt stand die Frage, welche Kombinationen aus Technologien, Versorgungsmodellen und Betriebsweisen unter diesen Rahmenbedingungen robust und investierbar erscheinen. Dies wurde anhand drei verschiedener “Settings“ unterschiedlicher Ausprägungen für den kurz- (A) und langfristigen Zeithorizont (B1 und B2) diskutiert (s. Abbildung).


Dabei wurde sichtbar, dass die Bewertung einzelner Technologien stark von ihrem konkreten Einsatzprofil abhängt.

Wärmepumpen werden aufgrund Ihrer hohen Effizienz und des breiten Einsatzfeldes als Schlüssel- und Querschnittstechnologie diskutiert. Insbesondere bei stabileren Strompreisbedingungen, hoher Auslastung und der Nutzung beziehungsweise Aufwertung von Abwärme steigt hier die Wirtschaftlichkeit. Elektro- und Elektrodenkesselwerden vor allem als flexible Ergänzungs- und Hybridtechnologien gesehen, etwa für Spitzenlast mit geringen Volllaststunden oder für eine strompreisoptimierte Fahrweise. Wärmespeicher werden in diesem Zusammenhang als wichtiger Baustein hervorgehoben, um volatile Strompreise besser nutzbar zu machen und flexible Betriebsweisen zu ermöglichen.


Auch die Wahl geeigneter Versorgungs- und Geschäftsmodelle wird als entscheidend für die Umsetzbarkeit klimaneutraler Prozesswärme bewertet. Diskutiert wurden unter anderem klassische Grünstromversorgung, PPAs, Eigenstromerzeugung, Direktstrombelieferung, FCAs, hybride Versorgungsmodelle, Heat-as-a-Service sowie Flexibilitätsvermarktung. Dabei wurde deutlich, dass viele Modelle nicht isoliert zu betrachten sind, sondern als kombinierbare Bausteine eines unternehmensspezifischen Versorgungsmanagements. Insbesondere Contracting- und Wärmeliefermodelle können für Unternehmen relevant sein, die nicht selbst in energieliefernde Anlagen investieren oder Flexibilitätsvermarktung nicht eigenständig übernehmen wollen.


Standortabhängige Optionen wie Tiefengeothermie und Solarthermie werden eher als spezifische, aber potenziell relevante Lösungen eingeordnet, insbesondere in Kombination mit Wärmepumpen, Speichern und kontinuierlichen Wärmebedarfen. Brenner auf Basis von Wasserstoff oder Biogas werden vor allem für Hochtemperaturanwendungen und Sonderfälle diskutiert, in denen eine direkte Elektrifizierung nur eingeschränkt möglich ist.


Insgesamt zeigt die Diskussion, dass klimaneutrale Prozesswärme nicht allein über die Auswahl einzelner Technologien bewertet werden kann. Entscheidend ist vielmehr die Kombination unter anderem aus Technologien, Temperaturniveau, Auslastung, Strom- und Energiebeschaffung und Flexibilitätsanforderungen.


Die im Forum erarbeiteten Einschätzungen sollen im Nachgang weiter ausgewertet werden und können im Nachgang als fachliche Grundlage für die weitere Ableitung politischer Handlungsbedarfe und strategischer Empfehlungen im Rahmen des bundespolitischen vom BMWE initiierten Stakeholderprozesses „Modernisierung der Prozesswärme“ Eingang finden.

Folien Prozesswärme
PDF / 2.64 MB
5
Forum 5: Kohlenstoffwirtschaft, Bioökonomie-Strategie
Dr. Markus Müller (CLIB – Cluster Industrielle Biotechnologie e.V.)
Publikum Forum Kohlenstoffwirtschaft

Welche konkreten Maßnahmen kann das Land NRW ergreifen, um die Bioökonomie und insbesondere die industrielle Biotechnologie voranzutreiben? Diese Frage stand im Mittelpunkt des Fachforums 5 „Kohlenstoffwirtschaft & Bioökonomie-Strategie NRW“. Auf EU-Ebene werden vor allem regulatorische Maßnahmen und Ideen zur Etablierung von Märkten für biobasierte Produkte diskutiert. Auf Landesebene sind dagegen Maßnahmen u.a. für die chemische Industrie angekündigt, welche in diesem Fachforum diskutiert und konkretisiert wurden.


Dr. Kira Kauffmann, Referentin im Ministerium für Wirtschaft, Industrie, Klimaschutz und Energie des Landes Nordrhein-Westfalen im zuständigen Referat für Biotechnologie/Bioökonomie, stellte den Prozess hinter der Strategie und die übergeordneten Handlungsfelder der Strategie vor. Diese reichen von der landesweiten Bereitstellung primärer Biomasse über die gezielte Verwertung sekundärer biobasierter Rohstoffe (Rest- und Abfallstoffe) hin zur landesseitigen Forschungsförderung sowie die Marktentwicklung biobasierter Produkte zu unterstützen. Zudem wurden die strategischen Ziele für die chemische Industrie vorgestellt. Dazu zählen die Förderung der stofflichen Nutzung biobasierter Rohstoffe, die Unterstützung bei der Errichtung von Skalierungsinfrastruktur und die Wettbewerbsfähigkeit biobasierter Produkte gezielt zu verbessern, bspw. durch die Ausschöpfung der Möglichkeiten der öffentlichen Beschaffung.


Einen Einblick in die Praxis gab Dr. Markus Müller (CLIB – Cluster industrielle Biotechnologie e.V.) mit der Vorstellung des Projekts RECO2NWert aus dem Rheinischen Revier. Im Rahmen des Projekts wird die biotechnologische Umwandlung unvermeidbarer CO₂-Emissionen aus einer Müllverbrennungsanlage in industriell nutzbare Rohstoffe untersucht, die unter anderem als Inhaltsstoffe in der Kosmetikindustrie eingesetzt werden können.


In der anschließenden Diskussion in Kleingruppen konnten zusätzliche Maßnahmen identifiziert werden, die das Land zur Stärkung der industriellen Bioökonomie umsetzen könnte. Dazu zählen landesseitige Unterstützung bei Auf- und Ausbau von Infrastrukturen zur Sammlung und Aufbereitung von primären und sekundären Rohstoffen. Auch die Datenverfügbarkeit von Biomasseströmen sowohl auf der Rohstoff- als auch auf der Bedarfsseite sollte verbessert werden. Als übergeordnete Maßnahmen wurden v.a. der Wissensaufbau und die Vernetzung der heterogenen Akteurslandschaft sowie die Stärkung der gesellschaftlichen Akzeptanz der Nutzung biobasierter Rohstoffe und biotechnologischer Prozesse genannt. Darüber hinaus besteht seitens der beteiligten Akteure ein Bedarf an einem umfassenderen Verständnis der Zusammenhänge und Wechselwirkungen, die mit der Nutzung von Biomasse verbunden sind.

Auf dem Weg in eine resiliente Zukunft. Bioökonomie-Strategie NRW 2026
PDF / 1.04 MB
Umsetzung der Ressourcenwende in der chemischen Industrie durch biotechnologische CO2 Nutzung in regionalen Wertschöpfungsketten
PDF / 2.76 MB
6
Forum 6: Den Renewables Pull-Effekt europäisch denken: Wettbewerbsfähige klimaneutrale Industrieproduktion und mehr Resilienz durch europäische Kooperation?
Andreas Fischer (Institut der deutschen Wirtschaft)
Publikum Forum Renewables Pull

Für die Zukunft der europäischen Industrie stellt sich angesichts des zunehmenden globalen Wettbewerbsdrucks auch die Frage, wo künftig günstige und verlässliche Energie verfügbar sein wird. Mit dem Ausbau erneuerbarer Energien könnte sich dabei die Geografie industrieller Produktion verändern: Werden Regionen mit besonders günstigen Bedingungen für erneuerbare Energien zu neuen industriellen „Green Pockets“? Und wird der Zugang zu günstiger erneuerbarer Energie damit zu einem entscheidenden Faktor für Standortentscheidungen und globale Wertschöpfungsketten? Forum 6 ging der Frage nach, wie ernst der sogenannte Renewables-Pull-Effekt zu nehmen ist und wie Europa damit industriepolitisch umgehen kann.


Zum Auftakt wurde der Renewables Pull-Effekt aus wissenschaftlicher Sicht betrachtet. Prof. Dr. Falko Ueckerdt von der Interdisciplinary Transformation University Austria plädierte in seinem Beitrag dafür, den Renewables-Pull-Effekt ernst zu nehmen. Regionale Kostenunterschiede bei erneuerbaren Energien sind inzwischen gut untersucht. Und auch wenn noch nicht umfassend modelliert ist, welche Auswirkungen sie auf die künftige Verteilung industrieller Produktion und Handelsströme haben werden, ist bereits klar: Die Kostenunterschiede zwischen Regionen fallen bei erneuerbaren Energien größer aus als im fossilen Zeitalter, da grüner Wasserstoff und seine Derivate deutlich aufwendiger zu transportieren sind als Öl und Gas. Damit gewinnt die Frage an Bedeutung, wo energieintensive Grundstoffproduktion künftig wirtschaftlich sinnvoll angesiedelt werden kann.

Innerhalb Europas gibt es Regionen mit besonders günstigen Bedingungen für erneuerbare Energien, etwa in Nordschweden oder Spanien. Diese „Green Pockets“ sind allerdings begrenzt. Eine europäisch koordinierte Strategie könne deshalb helfen, diese Standorte gezielt zu nutzen und Förderinstrumente zu bündeln. Dabei müsse nicht die gesamte Wertschöpfung verlagert werden: Durch den Import günstiger, energieintensiver Vorprodukte könnten Energiekosten gesenkt und gleichzeitig nachgelagerte Wertschöpfungsstufen an bestehenden Standorten gehalten werden. Klimaschutz, Wirtschaftlichkeit und Versorgungssicherheit müssten dabei gemeinsam betrachtet werden.


Der zweite Input von Andreas Fischer vom Institut der deutschen Wirtschaft widmete sich den politischen Gestaltungsmöglichkeiten einer möglichen „Green Relocation“. Im Mittelpunkt standen drei grundsätzliche Ansätze: energieintensive Produktion in Europa halten, Verlagerungen gezielt steuern oder ihre Folgen abfedern. Als wichtige Hebel wurden vor allem die im IAA vorgesehene öffentliche Beschaffung grüner Grundstoffe und eine gezielte europäische Herkunftspräferenz diskutiert. Entscheidend sei dabei, das Instrument zielgenau einzusetzen. Grüne Leitmärkte könnten die Transformation europäischer Standorte unterstützen. Damit verbundene Herkunftsvorgaben seien allerdings kein geeignetes Instrument, um internationale Wettbewerbsverzerrungen zu adressieren.  Daher gelte es, die Beschaffungsvorgaben gezielt zur Stärkung grüner Produkte einzusetzen, um europäische Wertschöpfung zu stärken, ohne neue handelspolitische Friktionen oder ineffiziente Strukturen zu schaffen.


Moderiert von Dr. Dagmar Kiyar vom Wuppertal Institut, wurde im anschließenden Panel der Renewables-Pull-Effekt aus verschiedenen Perspektiven weitergehend diskutiert.

Am Beispiel des geplanten Werks zur Flachstahlerzeugung in Spanien mit einer erwarteten Jahresproduktion von 2,7 Mio. Tonnen verdeutlichte Samuel Flückiger, Director of Policy & EU Affairs bei Hydnum Steel, wie der Renewables-Pull-Effekt bereits heute konkrete Standortentscheidungen beeinflusst. Spanien bietet im europäischen Vergleich sehr günstige Strompreise, einen hohen Anteil erneuerbarer Energien und damit zunehmend stabile und planbare Stromkosten. Hinzu kommen langfristige Stromlieferverträge, eine gute Netzanbindung sowie vorhandene Flächen und Infrastruktur. Auch die gewachsene Stahlindustrie, die lokale Nachfrage und die hohe Akzeptanz in der Region spielten bei der Standortentscheidung eine Rolle. Der Standort zeigt zugleich, dass nicht zwangsläufig die gesamte Wertschöpfungskette verlagert werden muss: Hydnum Steel plant zunächst einen Elektrolichtbogenofen und will DRI/HBI aus Regionen importieren, in denen Wasserstoff beziehungsweise Erdgas günstig verfügbar ist. Eine eigene DRI-Produktion könnte später hinzukommen – abhängig von der Marktentwicklung und der Zahlungsbereitschaft der Kunden. Für die ersten fünf Produktionsjahre sei die Nachfrage bereits durch entsprechende Vereinbarungen abgesichert.


Damit rückte die Frage in den Mittelpunkt, wie europäische Green Pockets und bestehende Industriestandorte zusammenspielen können. Dr. Verena Lauber vom BMWE verwies beispielhaft die letzte Auktion der Europäischen Wasserstoffbank (EHB): Über ein nationales „Auctions-as-a-Service“-Fenster wurden Großprojekte in Dänemark unterstützt, um günstigen On- und Offshore-Windstrom für die Wasserstoffproduktion zu nutzen und damit auch die deutsche Nachfrage kostengünstig zu bedienen.


In der Diskussion wurden zudem die Vorteile europäischer Standorte hervorgehoben: Während neue Standorte von günstiger erneuerbarer Energie profitieren, verfügen etablierte europäische Industriecluster über Infrastruktur, Fachkräfte, Kundennähe und gewachsene Wertschöpfungsnetzwerke. Gerade bei Stahl und Chemie lassen sich diese Strukturen nicht kurzfristig verlagern. Zugleich wurde die Resilienzperspektive betont: Der Import energieintensiver Vorprodukte kann wirtschaftlich attraktiv sein, darf aber keine neuen einseitigen Abhängigkeiten schaffen.


Für die Chemie- und Petrochemie wurde die Herausforderung als besonders komplex beschrieben. Gleichzeitig sinkt die Energieintensität mit jedem nachgelagerten Verarbeitungsschritt. Dies eröffnet die Möglichkeit, besonders energieintensive Vorprodukte wie DRI oder Ammoniak dort zu produzieren, wo erneuerbare Energie günstig verfügbar ist, und die weitere Verarbeitung und damit verbundene Kompetenzen in Europa zu erhalten. Eine vollständige Verlagerung ganzer Wertschöpfungsketten sei nach Ansicht von Prof. Ueckerdt nicht zwangsläufig zu erwarten.


In der Diskussion wurde deutlich, dass die Nutzung von Green Pockets kein Gegensatz zum Erhalt industrieller Wertschöpfung in Europa sein muss.

Vielmehr könnte eine arbeitsteilige europäische und internationale Struktur dazu beitragen, günstige erneuerbare Energie zu nutzen und gleichzeitig wichtige nachgelagerte Wertschöpfungsstufen in Europa zu sichern. Voraussetzung dafür sind geeignete Rahmenbedingungen u.a. bei Handelsschutz, Infrastruktur und Nachfrage. Die Nutzung der neuen geografischen Vorteile erneuerbarer Energien  – gerade auch innerhalb Europas – wurde damit als wichtige Voraussetzung für die langfristige Wettbewerbsfähigkeit des europäischen Binnenmarktes eingeordnet.

Industrial Accelerator Act (IAA): Grüne Leitmärkte und „Union Origin“-Vorgaben als Steuerungsinstrument für Green Relocation?
PDF / 0.46 MB
7
Forum 7: Gesellschaftliche Kommunikation: Zwischen großen Narrativen und Lokalpresse
Dr. Michael Walther (NRW.Energy4Climate)
Dr. Michael Walther (NRW.Energy4Climate), Tobias Hauswurz (CORRECTIV), Brigitte Lieb (Freie Journalistin, u.a WDR), Yannick Rouault (Fotograf und Geschichtenerzähler), Vanessa Metzger (NRW.Energy4Climate) (v.l.)
Yannick Rouault (Fotograf und Geschichtenerzähler)

Im Forum Akzeptanz wurden grundsätzliche Fragen zu Narrativen mit Herausforderungen in der kommunikativen Umsetzung durch Journalist:innen verbunden. Im Fokus stand das Spannungsverhältnis zwischen den abstrakten Begriffen „Transformation“ und „Resilienz“ und der konkreten Arbeitsweise von Journalist*innen, die gesellschaftliche und industrielle Veränderungsprozesse für ein breites Publikum aufgreifen und einordnen. Als gemeinsame Diskussionsgrundlage führten zwei kurze Impulse in die übergeordneten Begriffe ein.


Katja Witte (Wuppertal Institut) ordnete den Begriff „Transformation“ ein und Michael Walther (NRW.Energy4Climate) gab einen Überblick zu Definitionsmerkmalen von „Resilienz“ und den daraus resultierenden Argumentationslinien.


Im Mittelpunkt des Forums stand eine fürs Publikum offene Diskussionsrunde mit einer festen Besetzung von Lokaljournalist*innen.

Brigitte Lieb arbeitet als freie Journalistin unter anderem für die WDR-Lokalzeit Münsterland in Radio, Fernsehen und Online. Sie brachte ihre Erfahrungen aus der regionalen und crossmedialen Berichterstattung ein.

Tobias Hauswurz von der CORRECTIV-Lokalredaktion „Spotlight Gelsenkirchen“ vertrat die Perspektive eines Lokaljournalismus, der bei konkreten Ereignissen und den Fragen der Menschen vor Ort ansetzt.

Yannick Rouault begleitet als Fotograf und Geschichtenerzähler mit seinem Format „Grubenland“ die Transformation des Rheinischen Reviers. In seiner Arbeit verbindet er Vergangenheit, Gegenwart und Zukunft der Region.


Ausgehend vom Tagesgeschäft derjenigen, die Transformationsthemen in die „breite Bevölkerung“ kommunizieren, wurde diskutiert ob und wie übergeordnete Narrative (zu einzelnen Technologiepfaden, zur Transformation als Ganzes, zu Resilienz etc.) in der Berichterstattung zu konkreten Technologie- oder Politikthemen eine Rolle spielen (können). Dabei wurde gleichermaßen betont, wie wichtig eine solche Einordnung für die Akzeptanz der Transformation ist („Warum tun wir das alles?), wie schwierig sich dies aber in der Praxis darstellt.


Zentrale Erkenntnisse waren, dass Begriffe wie „Transformation“ und „Resilienz“ in der journalistischen Praxis nur selten explizit verwendet werden. Journalist*innen beginnen in der Regel bei einem konkreten Ereignis, einem Ort, einer Person oder einer unmittelbar relevanten Frage. Größere Deutungsrahmen entstehen dennoch beispielsweise durch die Auswahl des Themas, die verwendeten Quellen, die Sprache, die dargestellten Ursachen und Folgen sowie die Entscheidung darüber, welche Perspektiven zu Wort kommen.


Ob daraus eine Geschichte entsteht, hängt unter anderem von redaktionellen Anforderungen, dem erwarteten Interesse des Publikums und den Logiken des jeweiligen Mediums ab. Insbesondere bei komplexen Transformations- und Technologiethemen helfen anschauliche Beispiele und Alltagsvergleiche. Gleichzeitig darf die notwendige Vereinfachung wichtige Zusammenhänge und Konflikte nicht verdecken.


Für einen besseren Wissensaustausch wurden Vertrauen, Authentizität und direkte Kontakte als entscheidend hervorgehoben. Journalist*innen benötigen verständliche Hintergrundinformationen, regionale Daten, konkrete Beispiele und erreichbare Ansprechpartner*innen. Besonders hilfreich kann der direkte Zugang zu fachlich zuständigen Personen sein, statt ausschließlich über Pressestellen zu kommunizieren.


Die Diskussion lieferte ein besseres Verständnis für die Arbeit des (Lokal)Journalismus und ließ zu bearbeitende Fragen identifizieren. Insbesondere die Schnittstelle zwischen der Kommunikation aus dem Fachdiskurs heraus (Wissenschaft und Think Tanks, Industrieunternehmen, -verbände und -gewerkschaften, Politik, Landes- und Bundesagenturen) einerseits und dem Publikumsjournalismus wird zukünftig genauer in den Blick genommen.

Folien Gesellschaftliche Kommunikation
PDF / 0.59 MB
8
Forum 8: Der EU-ETS nach der Revision: Neue Perspektiven für die Industrietransformation
David Schlingmann (NRW.Energy4Climate), Dr. Lukas Hermwille (Wuppertal Institut), Dr. Ralf Gesthuisen (INEOS), Mauritz Faenger-Montag (Speira), Dr. Felix Matthes (Öko-Institut) (v.l.)
Dr. Felix Matthes (Öko-Institut)
Publikum Forum EU-ETS

Im Fachforum zum Europäischen Emissionshandel (ETS 1) standen die Fragen im Vordergrund, welche Folgen sich aus dem Kommissionsvorschlag zur ETS-Revision ergeben und welche Lenkungswirkung künftig vom ETS ausgeht.


In seinem einleitenden Vortrag beleuchtete Dr. Felix Matthes (Öko-Institut) die zentralen Vorschläge der Kommission und ordnete die geplante Konditionalität für freie Zuteilung, die Anpassungen von Emissionspfad und Cap sowie Änderungen an der Marktstabilitätsreserve in die Gesamtarchitektur des Emissionshandels ein. Er befürwortete die Idee, freie Zuteilung an Investitionsverpflichtungen zu knüpfen, verwies aber gleichzeitig darauf, dass eine 10-Jahres-Periode für Investitionen sinnvoller sei als der vorgeschlagene 5-Jahres-Zeitraum.


In einem zweiten Impuls warf Dr. Thilo Schaefer (Institut der deutschen Wirtschaft) einen Blick auf das ETS als Baustein eines breiten Policy-Mixes für die Industrietransformation. Notwendig seien neben der CO2-Bepreisung auch Investitions- und Betriebskostenunterstützung, Infrastruktur und Nachfrageimpulse durch grüne Leitmärkte, um eine geeignete Balance zwischen Klimaschutz und Wettbewerbsfähigkeit zu schaffen.


Die daran anschließende Diskussion mit Dr. Lukas Hermwille (Wuppertal Institut), Dr. Ralf Gesthuisen (INEOS), Mauritz Faenger-Montag (Speira) und Dr. Felix Matthes war geprägt von unterschiedlichen Prognosen zur Lenkungswirkung des ETS auf die Dekarbonisierung der Industrie. Auf der einen Seite warnten die beiden Vertreter aus der Chemie- und Aluminiumindustrie vor einer Dekarbonisierung durch Abwanderung und Schließungen, die angesichts chinesischer Konkurrenz und fehlender Infrastrukturen sowie Transformationstechnologien drohen. Auf der anderen Seite betonten Lukas Hermwille und Felix Matthes, dass die angespannte Lage der Industrie nicht aufgrund von Klimaschutzinstrumenten wie dem ETS entstanden sei und dass eine Aufweichung des Instruments ein zu geringes CO2-Preissignal zur Folge haben könne.


In der Debatte um Konditionalitäten für kostenlose Zuteilung betonte Mauritz Faenger-Montag, dass kostenlose Zuteilung in erster Linie ein Carbon-Leakage-Schutz bleiben müsse und dass Investitionsverpflichtungen noch keinen Business Case garantieren. Felix Matthes hingegen verwies auf Green Leakage als künftig größer werdende Herausforderung und befürwortete zweckgebundene Konditionalitäten, woraufhin Ralf Gesthuisen zu bedenken gab, dass Investitionsverpflichtungen zunächst mit einem zusätzlichen Liquiditätsverlust von ohnehin bereits belasteten Unternehmen einhergehen.


Insgesamt kristallisierte sich heraus, dass die ETS-Debatte eine Gratwanderung zwischen Entlastung für die Industrie und dem Beibehalten der Lenkungswirkung durch ein klares CO2-Preissignal bleibt.

Folien EU-ETS
PDF / 0.93 MB
9
Forum 9: CDR in Nordrhein-Westfalen: Möglichkeiten für eine regionale und industrielle Umsetzung
Christoph Zeiss (Wuppertal Institut)
Dr. Felix Havermann (CDRterra an der LMU München)

Im Zentrum des Fachforums stand die Frage, wie Ansätze zur gezielten CO₂-Entnahme aus der Atmosphäre (Carbon Dioxide Removal, CDR) in die Praxis der regionalen Industrietransformation in Nordrhein-Westfalen übersetzt werden können. Die Diskussion verdeutlichte, dass die direkte Vermeidung von Treibhausgasen stets oberste Priorität behält und CDR als notwendige Ergänzung dient, um unvermeidbare Restemissionen zum Erreichen der Klimaneutralität auszugleichen.


Als Impulsgeber und Moderatoren führten Dr. Felix Havermann (wissenschaftlicher Koordinator des BMFTR-Forschungsprogramms CDRterra, LMU München) und Christoph Zeiss (Senior Researcher am Wuppertal Institut) durch das Programm. Dr. Felix Havermann stellte die zentralen Ergebnisse aus CDRterra vor und erläuterte das Spektrum natürlicher und technischer CO₂-Entnahmeoptionen wie DACCS, BECCS, Pflanzenkohle und Agroforstwirtschaft. Christoph Zeiss beleuchtete anschließend spezifische lokale Wertschöpfungsoptionen für NRW auf Basis von Klimaneutralitätsstudien sowie des Diskussionspapiers der Fachgruppe Kohlenstoff der Initiative IN4climate.NRW von 2024: „Carbon Dioxide Removal in der Industrie Nordrhein-Westfalens“.


In der interaktiven Diskussion wurden die konkreten Potenziale, Wertschöpfungspfade und Hemmnisse für die Region herausgearbeitet. Bei der Abstimmung unter den Teilnehmenden gingen der Anlagenbau und die Chemieindustrie als favorisierte Wertschöpfungsoptionen für Nordrhein-Westfalen hervor. Das Land bietet durch seine hohe Industriedichte, technologische Expertise und etablierte Netzwerke beste Voraussetzungen für die Fertigung und den Export von Abscheide- und Pyrolyseanlagen sowie für die Einbindung biogener Rohstoffe. Neben der Industrie wurden auch Synergien in der Land- und Forstwirtschaft – etwa durch den Waldumbau im Sauerland, den Einsatz von Pflanzenkohle und Agroforstsysteme – hervorgehoben.


Als zentrale Hürden für den Hochlauf identifizierten die Beteiligten das Fehlen ökonomischer Anreize und verlässlicher Erlösmodelle, wie etwa die bislang fehlende Einbindung von CDR-Verfahren in den EU-Emissionshandel (EU-ETS). Zudem erschweren die Unwirtschaftlichkeit von CCU-Anwendungen, unklare Regularien und der erst beginnende Aufbau einer CO₂-Transport- und Speicherinfrastruktur die Umsetzungsentscheidungen. Als entscheidender Treiber für das Überwinden dieser Barrieren wurde das branchenübergreifende Denken herausgestellt. Die enge Vernetzung von Industrie, Chemie und Landwirtschaft über gemeinsame Rohstoff-, Zwischen- und Endproduktströme gilt als Schlüsselfaktor, um regionale Wertschöpfungsketten erfolgreich zu etablieren.

Zukünftige “natürliche und technische” CDR-Methoden für Deutschland
PDF / 3.34 MB
Lokale Wertschöpfungsoptionen mit CDR in NRW
PDF / 1.31 MB
10
Forum 10: Grüner Ammoniak für die Energiewende
Philipp Müller (Fraunhofer IML)
Dr.-Ing. Andreas Menne (Fraunhofer UMSICHT)
Philipp Müller (Fraunhofer IML), Dr.-Ing. Torsten Müller (Fraunhofer UMSICHT)

Der industrielle Bedarf an Strom und Prozesswärme – etwa am Industriestandort Deutschland – ist immens und kann ohne Importe nachhaltig erzeugter Energieträger nicht klimaneutral gedeckt werden. Ein solcher Energieträger der Zukunft ist Wasserstoff. Im Vergleich zum heutigen fossil basierten System ist der Transport von Wasserstoff über lange Distanzen – unter hohem Druck oder tiefkalt verflüssigt – jedoch sehr aufwändig.


Ammoniak bietet sich hier als Lösung für die logistischen Herausforderungen an. Aktuelle Verbundprojekte zwischen Wissenschaft und Wirtschaft arbeiten an geeigneten Systemlösungen – von einer flexiblen, energieeffizienten Ammoniak-Synthese über Technologien zur Spaltung von Ammoniak bis hin zu dessen Nutzung. Geeignete Supply-Chain- und Geschäftsmodelle sind fester Bestandteil aktueller Transformationskonzepte im Energie- und Industriebereich.

Das Forum „Grüner Ammoniak für die Energiewende“ bot einen guten Überblick über den Stand von Wissenschaft und Technik zu zahlreichen Fragen rund um grünen Ammoniak.


Andreas Menne vom Fraunhofer-Institut für Umwelt-, Sicherheits- und Energietechnik UMSICHT stellte das Projekt „AmmonVektor“ vor – ein Vorhaben der Fraunhofer-Gesellschaft aus dem Bereich der angewandten Forschung. Er erläuterte die grundsätzliche Motivation zur Nutzung von Ammoniak: Die weltweite Verfügbarkeit ist gegeben, und die Industrie bereitet sich derzeit auf dessen Einsatz vor. Herr Menne ordnete die Verwendung von grünem Ammoniak im Vergleich zu grünem Wasserstoff und der Elektrifizierung von Prozessen mit grünem Strom ein. Ein wesentlicher Vorteil ergibt sich insbesondere für Standorte, die weder an großen Stromtrassen noch entlang des Wasserstoffnetzes liegen. Auch die Reinheit des Wasserstoffs kann eine Rolle spielen, da Wasserstoff aus Ammoniak – im Gegensatz zu Wasserstoff aus der Pipeline – weniger Spurenstoffe enthält. Zugleich können sich Nachteile ergeben, etwa durch die Entstehung von Lachgas oder NOx bei der Nutzung von Ammoniak.

Das Projekt „AmmonVektor“ entwickelt u.a. dezentrale Lösungen für den Einsatz von grünem Ammoniak – sei es direkt, als Wasserstoff oder zur Energiebereitstellung. Dabei werden von der Erzeugung über den Transport bis zum Einsatz geeignete Geschäftsmodelle entwickelt. Die Forschenden betrachten integrierte Netzwerke auf Basis von Ammoniak und Wasserstoff als Grundlage für die industrielle Transformation im Rahmen der Energiewende. Das Projekt umfasst die gesamte Wertschöpfungskette des grünen Ammoniaks. Herr Menne stellte zudem entsprechende Reaktoren und Ammoniak-Cracker vor, die sich bereits im Demonstrationsbetrieb befinden.


Philipp Müller vom Fraunhofer-Institut für Materialfluss und Logistik IML widmete sich in seinem Eingangsvortrag dem Thema Transport und Lagerung von Ammoniak. Mit dem Werkzeug „AmmoniaFlow“ werden Logistiklösungen zur Verknüpfung von Quellen, Verbrauchern und Speicherstandorten für Deutschland entwickelt. Mit Hilfe geeigneter Werkzeuge erfolgt eine Optimierung der Netzstrukturen für unterschiedliche Szenarien – abhängig von Angebot, Nachfrage, Kosten sowie Transportwegen und -mitteln.

Untersucht und verglichen werden dabei denkbare Logistikalternativen für Transport, Umschlag und Speicherung von Ammoniak. Die Szenarien werden als Layer verschiedener Branchen abgebildet, etwa der metallverarbeitenden Industrie, der Papierindustrie oder der Glas- und Keramikindustrie. Auch die zahlreichen Vorschriften und Normen finden bei der Auslegung und Optimierung der Logistiklösungen Berücksichtigung. Im Bereich der Verkehrslogistik beschäftigt man sich am Fraunhofer IML zudem mit den Anforderungen an Verkehrssysteme, wenn Fahrzeuge alternative Kraftstoffe nutzen.


Am Ende blieben drei zentrale Botschaften: Erstens schafft die reine Bereitstellung von Ammoniak noch keine Versorgung – diese wird erst durch entsprechende Logistikkonzepte für Transport, Umschlag und Speicherung ermöglicht. Zweitens ergibt sich die Frage nach zentralen oder dezentralen Lösungen stets aus dem Blick auf das Gesamtsystem. Drittens ist eine resiliente Auslegung des Systems entscheidend, damit die Bereitstellung erneuerbarer Energien nicht zum Nadelöhr für deren Einsatz wird.


In der anschließenden regen Diskussion zwischen den Referenten und den Teilnehmenden wurden einige Aspekte eines möglichen künftigen Ammoniaksystems noch einmal tiefergehend beleuchtet. So wurde deutlich, dass bei Fragen zu zentral versus dezentral, Ammoniak versus Strom oder Wasserstoff sowie bei den Kosten stets die Anforderungen und Gegebenheiten des jeweiligen Standorts zu berücksichtigen sind. Einigkeit bestand darin, dass grüner Ammoniak eine sinnvolle Ergänzung zu grünem Wasserstoff und Strom darstellt, um das Energienetz vielfältiger aufzustellen. Gleichzeitig ergeben sich im normativen Bereich zahlreiche Anforderungen und Vorgaben, die mit den stofflichen Eigenschaften von Ammoniak verbunden sind und ein Ausrollen von Lösungen hemmen können. Mit dem industriellen Ammoniak-Cracker von Uniper und thyssenkrupp Uhde in Scholven demonstriert die Industrie aktuell die Umsetzbarkeit von Lösungen beim Thema grüner Ammoniak in Deutschland.

Transport und Lagerung von Ammoniak
PDF / 1.93 MB
AmmonVektor
PDF / 4.06 MB
Kontakt
Dr. Anna Leipprand 0202 2492-324
anna.leipprand@wupperinst.org
Website
Wenn Sie mit uns Kontakt aufnehmen, verarbeiten wir Ihre Daten in unseren Systemen. Weitere Informationen, auch zu Ihren Datenschutzrechten, finden Sie in unserer Datenschutzerklärung.
schließen